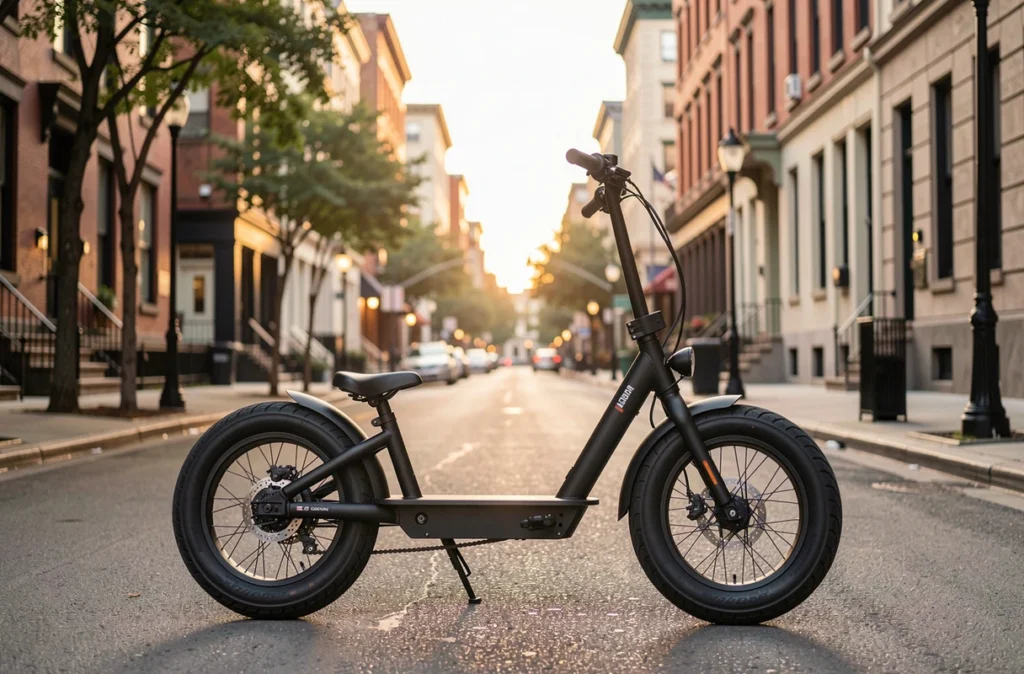
L’assurance d’un Citycoco est obligatoire dès que le scooter électrique circule sur la voie publique : la responsabilité civile est le minimum légal, comme pour tout véhicule terrestre à moteur. Les règles qui s’y rattachent (immatriculation, permis, garanties) dépendent de la catégorie du modèle, notamment de sa vitesse maximale.
L’assurance d’un Citycoco est-elle obligatoire ?
Oui. Tout véhicule terrestre à moteur pouvant circuler sur la voie publique doit être assuré en responsabilité civile, qu’il soit immatriculé ou non. Cette garantie indemnise les dommages que vous causez à des tiers, pas les vôtres.
Un usage occasionnel ou de courts trajets ne change rien : l’obligation naît de la circulation sur la route, pas de la distance parcourue. Un Citycoco qui reste sur un terrain privé fermé échappe à cette règle, mais il suffit d’un trajet jusqu’à la boulangerie pour qu’elle s’applique.
Cyclomoteur ou autre catégorie : la catégorie fixe les règles
Un cyclomoteur est limité à 45 km/h. Il doit être immatriculé, ce qui suppose un certificat d’immatriculation, et son conducteur doit avoir au moins 14 ans. Pour les personnes nées à partir du 1er janvier 1988, il faut aussi le BSR ou un permis d’une autre catégorie.
Un modèle plus rapide ou plus puissant sort de cette catégorie et relève d’exigences plus strictes, à vérifier sur la fiche du constructeur avant l’achat. À l’inverse, la trottinette électrique ne suit pas les mêmes règles : les règles de circulation des trottinettes électriques ne s’appliquent pas à un Citycoco immatriculé.
Rouler avec un deux-roues non immatriculé sur la voie publique est puni d’une amende pouvant atteindre 750€, le plus souvent une amende forfaitaire de 135€.
Les garanties à choisir en plus de la responsabilité civile
La responsabilité civile seule suffit pour être en règle. Elle laisse pourtant votre propre scooter et votre propre santé sans protection. Plusieurs garanties s’ajoutent selon l’usage :
- vol et incendie : utile si le Citycoco dort dehors ou dans un local partagé ;
- dommages tous accidents : prend en charge les réparations même quand vous êtes responsable, pertinente pour un modèle récent ;
- garantie du conducteur : couvre vos blessures quand vous causez l’accident ;
- assistance : dépannage et remorquage en cas de panne de batterie ou de crevaison.
Pour un modèle d’occasion de faible valeur, la responsabilité civile avec une garantie du conducteur suffit souvent. Pour un scooter neuf utilisé tous les jours, les dommages tous accidents évitent de supporter seul le coût d’une réparation.
Avant de signer, lisez les exclusions du contrat : les réflexes avant de souscrire une assurance valent aussi pour un deux-roues, en particulier pour repérer les cas où la garantie ne joue pas.
Ce qui fait varier le prix de l’assurance d’un scooter électrique
Le prix dépend de la catégorie du véhicule, de sa valeur, des garanties retenues, de l’âge et des antécédents du conducteur, ainsi que du lieu de stationnement. Un jeune conducteur sans historique d’assurance paie en général davantage qu’un conducteur expérimenté.
Le plus simple est de demander plusieurs devis avec les mêmes garanties pour les comparer à périmètre égal. L’assurance pèse sur le budget du foyer, au même titre que les autres contrats : le suivi d’un budget familial aide à l’intégrer dès l’achat.
Les documents à fournir pour souscrire
L’assureur demande le certificat d’immatriculation du Citycoco, la facture d’achat ou tout document décrivant le modèle, et une pièce justifiant que vous pouvez le conduire (permis ou BSR selon le cas). Si vous étiez déjà assuré, il demande aussi le relevé d’informations de votre précédent assureur.
Les informations déclarées doivent être exactes : une fausse déclaration peut réduire vos indemnités, et le contrat peut être déclaré caduc en cas de mauvaise foi.
Vous n’avez plus à coller de vignette ni à garder une attestation sur vous. Les forces de l’ordre vérifient l’assurance dans le fichier des véhicules assurés (FVA). À la souscription, l’assureur délivre une fois un justificatif provisoire, le temps que le fichier soit mis à jour.
Modèle débridé ou sans assurance : ce que risque le conducteur
Circuler sans assurance est un délit puni d’une amende de 3 750€. Des peines complémentaires peuvent s’y ajouter, comme la suspension du permis ou la confiscation du véhicule. Une amende forfaitaire de 500€ est possible quand l’infraction est constatée par procès-verbal électronique.
Le débridage d’un cyclomoteur pose un autre problème : le véhicule dépasse alors la vitesse de sa catégorie, et l’assureur peut refuser toute indemnisation après un accident. Un contrat souscrit pour un modèle limité à 45 km/h ne couvre pas un engin modifié.
Avant de rouler, vérifiez donc trois points : le contrat est actif, le certificat d’immatriculation est à jour et le scooter est dans sa configuration d’origine.